$544。这是阿根廷零售加密货币平台如Lemon Wallet的平均提款额。中位数转账在$150到$270之间——更接近租金而不是投资组合的变动。
这个数字改变了资本外逃的熟悉形象。资金曾经通过私人银行家和复杂账户转移到海外。现在,在整个拉丁美洲,工人和小企业可以通过手机完成这一过程。
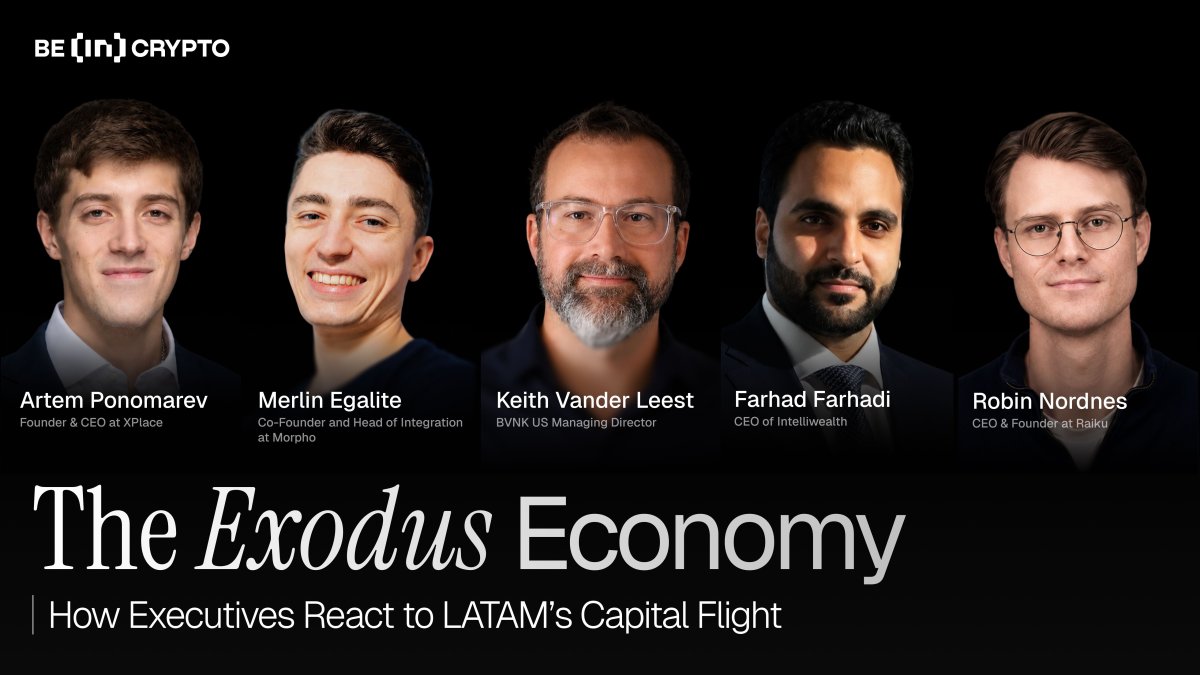
BeInCrypto Intelligence的23页报告《外逃经济》追踪了资金离开该地区的六条路线,并审计了12种被宣传为美元账户的产品。我们与五位行业高管分享了这些发现。他们的回应指向一个棘手的问题:一旦数字美元消除了离开的摩擦,什么能促使这些资金回流?
储户正在为退出付费
巴西展示了为什么仅靠回报无法解释这种流动。报告将当地储蓄和美元的起始值设定为2016年的100。
赚钱的巴西基准CDI利率在接下来的十年中增长到约150,而没有收益的美元则结束于99。然而,巴西人宣称的海外财富在2024年达到了约6540亿美元。
阿根廷展示了他们试图避免的风险。同样的当地储蓄计算最终为44。从2016年的起点开始,没有人知道哪个国家会带来什么结果。
“我会称之为保险费,而不是恐惧溢价。那些储户购买的不是回报,而是可转换性和管辖权的选择权。十年期存款在巴西的回报是150,在阿根廷是44,而在2016年,没有人知道他们处于哪个栏目。”法哈德·法赫迪,Intelliwealth首席执行官。
当转移资金只需几秒钟时,政府反制这种保险变得更加困难。Raiku的创始人兼首席执行官罗宾·诺德尼斯认为,经济稳定并不会立即逆转通过反复危机形成的习惯。
“摩擦曾经在安静地保留工作中发挥了很大作用。如果将储蓄转移到国外需要私人银行家和机票,大多数人就不会去麻烦。消除这种摩擦后,留在国内不再是默认选择。阿根廷固定了价格,但并没有修复记忆。政策在几个月内变化,而习惯则需要几十年。”罗宾·诺德尼斯,Raiku创始人兼首席执行官
较低的通货膨胀可以比恢复公众信任更快地修复货币。移动访问使得旧记忆更容易付诸行动。
美元标签仍然可以隐藏风险
数字美元使得退出成本更低,尽管兑换通常不是一对一的。法赫迪引用的研究发现,稳定币流动往往绕过资本管制,而在高通胀经济中,为这些美元支付的溢价往往会上升。
在BeInCrypto审计的12种美元账户产品中,只有两种将客户余额存放在受保险的美国银行存款中。五种直接依赖于稳定币,10种未通过报告的基本自我验证测试。
这使得储户将熟悉的国内风险交换为关于发行人、保管人、法律索赔和储备的更不明显的问题。应用程序中的美元符号并不能回答这些问题。
资金持续流动
报告还发现,超过99%的提款量在30天内继续流动。这些数字美元用于工资、发票、供应商结算和日常开支。它们作为轨道而非金库运作。
BVNK的美国董事总经理Keith Vander Leest表示,交易速度使这种区别变得明显。
“如果你查看稳定币的全球供应量与其交易量的比例,然后将其与法定货币、全球GDP和M1货币供应量进行比较,你可以比较这两个比例并讨论货币的流动性。根据具体指标,链上美元的流动速度大约快一百倍,”BVNK的美国董事总经理Keith Vander Leest
企业面临第二个问题:如何在不使现金流不可预测的情况下赚取数字美元的收益。大多数链上信贷支付可变利率,使财务经理难以进行规划。
“机构全面采用链上基础设施的缺失环节是可预测性,因为信贷市场几乎完全依赖于浮动利率。当收益浮动时,无法围绕其规划现金流,导致企业将数字美元闲置。”梅林·埃加利特,Morpho联合创始人
家庭面临更严峻的流动性问题。他们的保护可能以美元持有,而租金和食品仍需以当地货币支付。
XPlace创始人兼首席执行官阿尔乔姆·波诺马列夫认为,抵押借款是获取现金的一种方式,而无需反复出售这些储备。他警告说,设计不当的贷款可能会抹去原本旨在保护的储蓄。
“当借款资金覆盖基本生活开支时,产品必须优先考虑下行保护而非杠杆。平台需要明确的贷款价值比限制、实时抵押品监控和保守的清算条款,以防止波动性回撤抹去必要的储蓄。”阿尔乔姆·波诺马列夫,XPlace创始人兼首席执行官
当典型提款为$544时,这个警告尤为重要。清算可能会夺走为食品或住房预留的钱。
房子现在必须赚回这笔钱
这五个回应描述了一场地方机构无法再回避的金融竞争。从可预测的收益到更容易的信贷,离岸美元产品的每一次改进都使得海外持有的资金更有用,并提高了将其带回家的标准。
宏观经济稳定仍然至关重要。储户还会寻找透明的汇率、合法明确的所有权、独立的保管以及资金存放位置的证明。报告显示,许多离岸应用程序仍未达到这一标准。
拉丁美洲政府曾部分依赖摩擦来保持资本在其边界内。这种摩擦在很大程度上已经消失。重新获得资金将依赖于人们可以验证的金融产品和他们愿意再次信任的机构。
来源:BeInCrypto