一份新的 BeInCrypto 智能报告,基于来自 RWA.xyz 的市场数据和 BeInCrypto 专家委员会的反馈,追踪了超过 7,000 种产品和 12 种资产类别中约 600 亿美元的代币化现实世界资产。
研究结果显示市场正在增长,但仍然狭窄。
- 仅有 62 种资产占据了总价值的 88%。五种产品大约占据了市场的一半:Figure HELOC、Circle USYC、Tether Gold、BlackRock BUIDL 和 Justoken JMWH。
- 活动差距同样明显。在 1,289 种价值超过 100,000 美元的代币化资产中,有 910 种资产的周转为零,总价值为 329 亿美元。
- 获取途径也有限。报告发现,97% 的市场超出了美国零售投资者的触及范围。只有约 17 亿美元是合法可供美国零售投资者访问的。
与此同时,代币化股票的产品数量快速增长,但报告发现 59% 的股票代币提供的是合成价格暴露,而不是对基础股票的实际拥有权。
这些发现提出了一个直接的问题:代币化是否未能提供流动性,还是市场仍处于早期基础设施阶段?
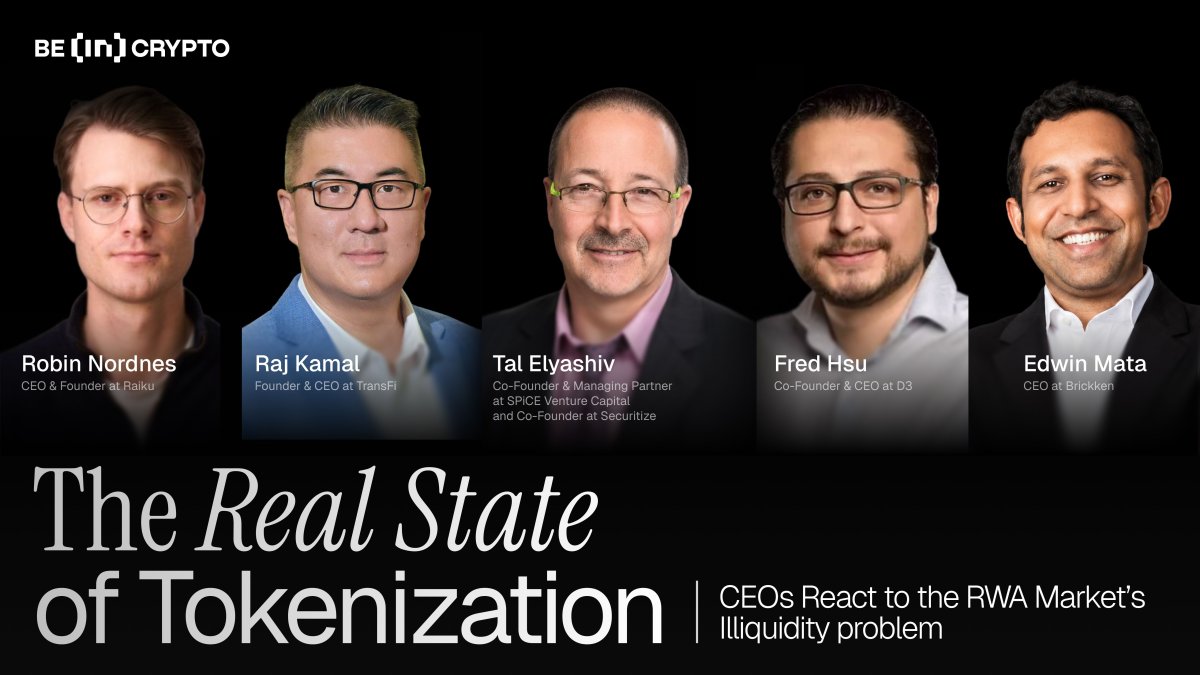
BeInCrypto邀请了五位行业高管对报告的发现作出回应。
Securitize:第一阶段从未涉及公开交易
SPiCE风险投资的联合创始人兼管理合伙人Tal Elyashiv表示,报告中关于代币化股票的发现指向了一个真正的结构性问题。
“我对报告所显示的关于代币化股份/股权的立场是,这种代币化需要在源头进行。不包括完全所有权的代币化充其量是有问题的,完全错误在我看来。这正是Securitize所做的。”
Elyashiv还认为,低转移活动不应在每种情况下都被解读为失败。许多早期的代币化产品是为机构发行、合规和结算而设计的,而不是为了公开的二级交易。
“许多首批代币化的资产是基金(风险投资基金、私募基金)。在这些情况下,代币化并不是为了促进零售/公开交易,而是为了升级机构发行基础设施、合规和结算。例如,BUIDL是为机构传统金融和去中心化金融用例而创建的(这正是它所服务的)。”
这种观点与报告的一个核心区别相符。一些资产是分布式的,可以在公共区块链上流动。其他资产是被表示的,主要使用区块链作为链下位置的数字记录。
对于Elyashiv来说,第一阶段必须证明其韧性,才能让代币化资产进入更广泛的分发。
“前一个阶段需要成功并展示韧性,以及监管的清晰性,才能进入公开交易阶段。但我们正在进入那个阶段。”
Raiku:活动依赖于可预测的执行
Raiku的首席执行官兼创始人Robin Nordnes表示,休眠数据指向一个更深层次的基础设施问题。
报告发现,超过一半的代币化市场价值没有显示每周转移活动。Nordnes表示,这主要不是关于资产质量或监管。他说,机构需要可预测的执行,才能在链上积极管理资本。
“休眠发现让我并不感到惊讶,我认为这主要不是一个监管故事或资产质量故事,”Nordnes坚称。“我们从机构配置者那里持续听到的是,他们在能够自信地回答两个问题之前不会积极管理链上的资本:我的交易会执行吗,以及何时……对于被动持有,这是可以接受的。对于主动交易、抵押品管理或日内再平衡,则不可接受。”
如果代币化资产用于主动交易、抵押品管理或日常基金运营,这个问题就变得更加重要。在这些情况下,结算时间的不确定性可能会影响价差、流动性缓冲和投资组合决策。
“交易费用实际上只是问题的一小部分,”Nordnes解释道。“执行不确定性带来的更大成本是围绕它的一切:如果无法保证时机,你需要运行的更大价差,你持有的流动性缓冲,因为你可能无法在需要时执行,你根本不采取的头寸,因为不确定性使得交易无法建模。”
D3:弱点显示出增长可能来自何处
报告发现,12个资产类别中只有一个达到了生产级成熟度:美国国债。
D3的联合创始人兼首席执行官Fred Hsu表示,这一发现不应仅被视为一种弱点。相反,他表示这显示了代币化可能创造价值的最大空间。
“到目前为止,只有国债达到了生产级别,几乎所有其他类别仍然集中或处于实验阶段。这看起来像是一种弱点,但实际上是价值所在的地图。那些从未成熟的类别是传统金融从未定价良好的分散、缺乏流动性的市场,因为追踪所有权和转移价值的成本太高。资产一直是真实的,缺失的是一种接触它的方法。最终能够接触这些市场的基础设施决定了下一阶段增长的来源,”Hsu对BeInCrypto说道。
国债更容易进行代币化,因为这一资产类别流动性强、熟悉,并且机构更容易评估。更复杂的资产,包括私人信贷、商品、房地产和代币化股票,仍面临法律、运营和分销障碍。
TransFi:稳定币展示了代币化已经有效的地方
TransFi的创始人兼首席执行官Raj Kamal表示,报告的发现应与稳定币一起考虑,而报告将其排除在核心的600亿美元RWA市场数据之外。
Kamal认为,稳定币仍然是代币化在大规模解决现实世界问题的最清晰例子。
“在我看来,真正解决现实世界问题的RWA代币化是稳定币。在这里,真实世界资产的代币化正在发生——美元。通过USDC和USDT,数十亿美元的稳定币正在使汇款、B2B流动、工资和自由职业者支付、电子商务结账、企业财务流动以及外汇流动和许多其他支付变得更快、更容易、更可预测和更便宜。”
这个论点并没有消除代币化证券和基金中的流动性差距。但它表明,当产品解决明确的工作流程问题时,代币化是可以奏效的。
Kamal表示,下一波采用可能来自支付和企业用例,在这些领域,稳定币已经有强劲的需求。
“证明点来自越来越多的大型传统机构,它们希望进入稳定币发行领域,包括西联汇款、PayPal、银行等。现实是,我们只是触及了可能转向稳定币的数万亿美元传统支付的表面。我们应该庆祝这一全球支付的明显游戏规则改变,作为RWAs有效运作的证明,”卡马尔指出。
Brickken:市场仍在构建接入层
Brickken的首席执行官埃德温·马塔表示,报告中的数字反映了一个仍处于机构采用早期阶段的市场。
他说,代币化的第一阶段专注于信任、监管准备和合规基础设施。下一阶段将取决于代币化资产是否变得更易于访问和使用。
“这些数字是合理的,反映了市场的当前状态,代币化在机构采用方面仍处于早期阶段,这正是它应该的样子。第一阶段始终是关于信任:证明技术有效,满足监管标准,建立合规基础设施。从本质上讲,这些基础工作并不是浪费时间,而是所有其他事物将建立的基础。”
马塔将未来的道路与稳定币进行了比较。在他看来,代币化资产将在解决实际商业问题时增长,而不仅仅是因为它们存在于链上。
他说,赢家将是那些使代币化资产可发现、可互操作并可在实际工作流程中使用的平台。
“代币化市场正朝着同样的方向发展,因为监管的明确(例如欧洲的《清晰法案》或《MiCA》)和基础设施的成熟,最终的赢家将是那些构建访问层的人:发现、互操作层,以及将代币化资产从静态记录转变为企业和机构可以实际依赖和构建的东西的基础设施。”
要点:代币化有价值,但尚未深入
报告并没有显示代币化已经死去。它表明市场仍处于结构的早期阶段。
资产是存在的。主要机构参与其中。国库已经达到了生产级成熟度。但市场的很大一部分仍然集中、受限或在链上不活跃。
这使得下一阶段变得清晰。代币化不会仅仅通过铸造更多资产来扩展。它需要更好的结算、合规、分发、执行和访问。
第一阶段证明了真实价值可以在链上表示。下一阶段将决定这些资产是否可以成为活跃的金融市场。
在这里阅读完整的BeInCrypto Intelligence报告。
来源:BeInCrypto